IL NUMERO DI OTTOBRE 2026 in edicola
IL NUMERO DI OTTOBRE 2026 in edicola
IL NUMERO DI OTTOBRE 2026 in edicola
IL NUMERO DI OTTOBRE 2026 in edicola
IL NUMERO DI OTTOBRE 2026 in edicola
IL NUMERO DI OTTOBRE 2026 in edicola


Verifica le date inserite: la data di inizio deve precedere quella di fine


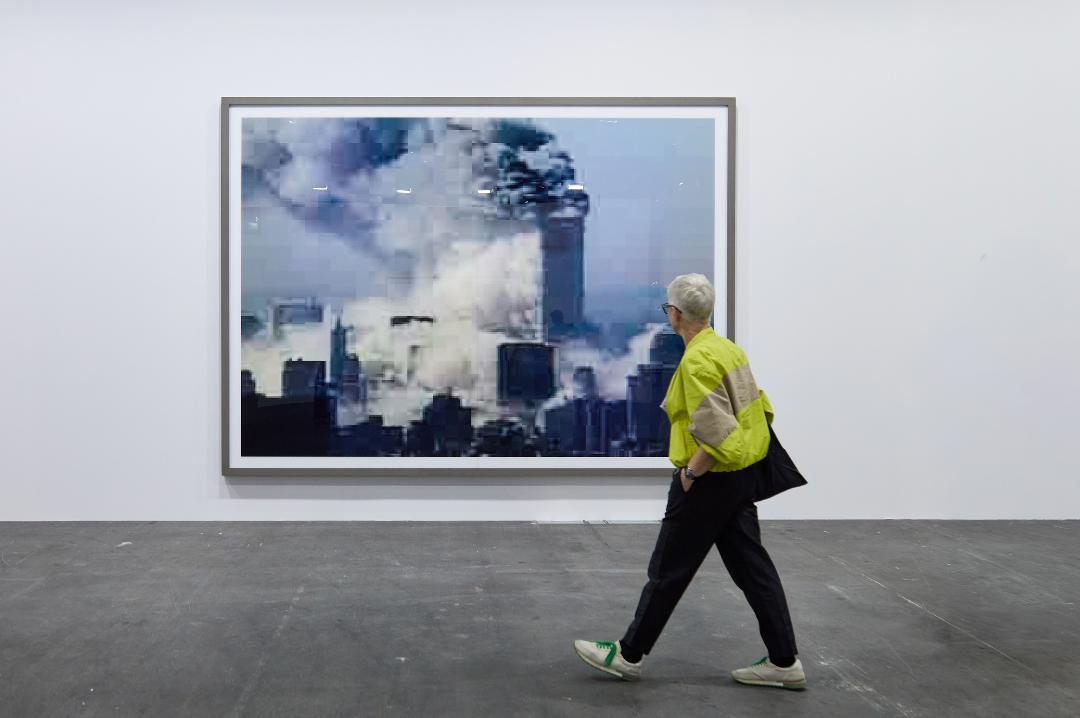
Courtesy Art Basel
Chi compra arte nel 2026? Trend e tendenze dal mercato dell'arte di oggi
Il nuovo rapporto Art Basel-UBS, realizzato da Clare McAndrew su 3.100 collezionisti facoltosi in dieci mercati internazionali, registra una forte crescita della spesa dei più giovani. Cambiano anche i comportamenti: aumentano le ricerche indipendenti, gli acquisti diretti dagli artisti e l'utilizzo dell'intelligenza artificiale. Ma la maggioranza dei collezionisti preferisce mantenere riservata la proprietà delle opere.
Sofia Piperno
Leggi i suoi articoliLa generazione più giovane è anche quella che spende di più in arte. È uno dei risultati più significativi del nuovo «Art Basel and UBS Survey of Global Collecting 2026», l'indagine realizzata dall'economista Clare McAndrew, fondatrice di Arts Economics, che analizza le abitudini di 3.100 collezionisti ad alto patrimonio (high-net-worth individuals, HNWI) distribuiti in dieci mercati: Stati Uniti, Regno Unito, Cina continentale, Hong Kong, Francia, Australia, Germania, Giappone, Brasile e Singapore.
Nel 2025 la spesa media per le belle arti del campione è salita a 124.265 dollari, con un incremento del 13% rispetto al 2024. Ma il dato che modifica maggiormente la lettura generazionale del collezionismo riguarda la Gen Z: i collezionisti appartenenti a questa fascia hanno dichiarato una spesa media di 347.460 dollari, il 19% in più rispetto all'anno precedente e oltre il doppio di quella registrata da qualsiasi altra generazione intervistata. Una tendenza confermata anche nei primi sei mesi del 2026.
Il risultato richiede una precisazione metodologica. L'indagine riguarda esclusivamente collezionisti facoltosi e non rappresenta l'insieme dei giovani acquirenti d'arte. All'interno di questo segmento, tuttavia, evidenzia un cambiamento nella distribuzione della capacità di spesa e nelle modalità di costruzione delle collezioni.
La maggiore disponibilità economica non coincide necessariamente con un mercato dominato dalle transazioni milionarie. Soltanto l'1% degli intervistati ha acquistato un'opera di valore superiore al milione di dollari nel periodo considerato, anche se quasi la metà di questi acquirenti appartiene alla Gen Z. Nei primi sei mesi del 2026, il 77% del campione ha speso complessivamente meno di 50mila dollari in belle arti e l'84% meno di 100mila. Il rapporto descrive quindi un mercato nel quale la spesa elevata di una minoranza convive con un'attività di acquisto prevalentemente concentrata nelle fasce inferiori.
Più ricerca autonoma, meno dipendenza dagli intermediari Un secondo cambiamento riguarda il processo decisionale. Il 72% dei collezionisti dichiara di svolgere ricerche autonome di una certa consistenza prima di acquistare un'opera, contro il 62% del 2025. Tra gli appartenenti alla Gen Z la percentuale raggiunge l'80%.
La maggiore autonomia informativa non determina però la scomparsa delle figure tradizionali del mercato. Gli esperti delle case d'asta rimangono tra le fonti esterne di consulenza più utilizzate, citati dal 31% degli intervistati, seguiti dagli art advisor (30%), dagli artisti (29%) e dai mercanti (27%). È piuttosto il rapporto tra queste figure e gli strumenti digitali a trasformarsi. Il 58% del campione utilizza risorse online per ottenere informazioni e consigli sul collezionismo. Le pubblicazioni e la stampa digitale raggiungono il 27%, mentre il 22% ricorre ad applicazioni o strumenti di intelligenza artificiale, contro appena il 4% rilevato nel 2024. Il 32% indica inoltre Instagram o X come fonti di consulenza.
L'intelligenza artificiale entra dunque in una fase più operativa del mercato, intervenendo nella scoperta degli artisti, nella raccolta delle informazioni e nell'analisi delle opere. Circa due terzi degli intervistati ne valutano positivamente il potenziale: il 67% per la scoperta di artisti e opere, il 66% per la personalizzazione dei consigli, il 65% per la verifica di provenienza e autenticità e il 64% per l'analisi dei prezzi e delle valutazioni. Queste percentuali misurano soprattutto aspettative e percezioni, non l'effettiva affidabilità delle applicazioni. Indicano comunque una crescente disponibilità dei collezionisti a integrare strumenti automatizzati nelle proprie decisioni.
Le gallerie restano centrali, ma aumentano gli acquisti diretti dagli artisti
Nonostante l'espansione dei canali digitali, le gallerie continuano a occupare una posizione centrale. L'87% dei collezionisti ha acquistato attraverso un dealer, direttamente oppure in fiera, nell'ultimo anno. Il 75% ha comprato direttamente da un mercante e il 62% in una fiera d'arte.
Per valore, le vendite dei dealer rappresentano il 42% della spesa complessiva, considerando anche le fiere. I mercanti rimangono inoltre il canale preferito dal 29% degli intervistati, davanti agli acquisti diretti dagli artisti (19%) e alle fiere (16%). La novità più significativa è però la crescita delle transazioni senza intermediazione commerciale tradizionale. Il 69% dei collezionisti dichiara di aver acquistato direttamente da artisti nel 2025 o nel primo semestre del 2026, una quota aumentata di sei punti percentuali rispetto alla precedente rilevazione e più che raddoppiata rispetto al 2024.
Non significa necessariamente che le gallerie stiano perdendo il proprio ruolo, poiché gli stessi collezionisti utilizzano più canali. Il dato segnala però una maggiore articolazione delle relazioni commerciali, nella quale il contatto diretto con gli artisti assume un peso crescente. Anche il comportamento dei clienti delle gallerie cambia. Tra coloro che preferiscono acquistare tramite dealer, circa due terzi prediligono transazioni attraverso siti web, telefono, email o Instagram, anziché recarsi fisicamente in galleria.
La Gen Z compra molto, ma preferisce non mostrarsi
Uno degli aspetti più inattesi dell'indagine riguarda la riservatezza. L'immagine del giovane collezionista incline a condividere acquisti e opere sui social trova un riscontro limitato nei dati. Il 64% degli intervistati preferisce mantenere privata la proprietà delle proprie opere, limitandone la conoscenza alla famiglia o a una cerchia ristretta. Soltanto il 10% ricerca un ampio riconoscimento pubblico come collezionista.
La Gen Z risulta la generazione più attenta alla privacy: il 39% limita l'accesso fisico alle proprie collezioni alle persone più vicine, mentre il 36% restringe la condivisione online a gruppi privati. Il 42% utilizza modalità di condivisione riservate o su invito, una percentuale superiore a quella delle altre generazioni. La stessa tendenza emerge nei prestiti museali. Tra i collezionisti che concedono opere alle istituzioni, il 30% preferisce l'anonimato completo e il 47% un riconoscimento discreto; soltanto il 17% desidera una piena visibilità pubblica.
Il rapporto suggerisce quindi un cambiamento nelle forme attraverso cui il possesso di un'opera produce riconoscimento sociale. L'esclusività non scompare, ma tende a esprimersi attraverso reti selezionate, accessi limitati e relazioni personali. Per il 43% dei collezionisti, inoltre, l'unicità o la rarità rappresenta l'aspetto più importante della proprietà artistica. Tra i giovani della Gen Z la percentuale sale al 48%, contro il 38% dei baby boomer.
Come nasce una collezione: la famiglia conta più dei social
Per la prima volta, l'indagine approfondisce anche le modalità attraverso cui i collezionisti iniziano ad acquistare opere. La pittura rimane il principale punto d'ingresso: il 43% degli intervistati la indica tra le prime tre categorie acquistate, seguita dalla scultura (25%), dalla fotografia (17%), dalle opere su carta (15%) e dall'arte digitale (15%). Considerando anche gli oggetti da collezione, gli antiquariati raggiungono il 26%.
Nonostante la crescita del collezionismo digitale e dei beni di lusso, i media tradizionali conservano quindi una posizione importante nella formazione delle raccolte. Anche le modalità di avvicinamento all'arte risultano meno rivoluzionarie di quanto si potrebbe immaginare. L'influenza familiare è il primo fattore di ingresso nel collezionismo, citato dal 28% del campione e dal 40% della Gen Z. Seguono l'esposizione culturale attraverso musei, gallerie e fiere (22%), l'interesse finanziario (14%), gli amici e le reti personali (13%) e la scoperta online (13%).
Il dato segnala la persistenza del ruolo della famiglia nella trasmissione del capitale culturale ed economico. La nuova generazione di collezionisti può utilizzare strumenti differenti, ma continua spesso a costruire il proprio rapporto con l'arte attraverso reti e patrimoni preesistenti.
Dal collezionismo di opere ai collectibles
L'indagine registra anche una crescente diversificazione delle categorie acquistate. Nel 2026 le belle arti rappresentano il 33% della spesa complessiva degli intervistati tra arte e collectibles. Considerando insieme belle arti e arti decorative, la quota sale al 55%, contro il 49% del 2025.
Il restante 45% si distribuisce tra altri settori, inclusi antiquariato (9%), gioielli e gemme (8%) e design (6%). Gen Z e baby boomer risultano i gruppi più attivi nella diversificazione. Il 42% dei giovani e il 39% dei baby boomer hanno acquistato, oltre alle belle arti, almeno altre due categorie di collectibles nel 2026, contro il 22% dei millennial e il 23% della Gen X. Anche in questi settori la Gen Z presenta livelli di spesa particolarmente elevati. Per gioielli e gemme la media raggiunge 151.310 dollari, oltre cinque volte quella della generazione X.
Le prospettive del mercato e il ruolo finanziario delle collezioni
Il rapporto restituisce infine un quadro moderatamente positivo delle aspettative. Il 57% dei collezionisti prevede una crescita del mercato delle belle arti per il resto del 2026, il 58% nei successivi dodici mesi e il 60% in un orizzonte decennale. Le preoccupazioni principali riguardano la trasparenza dei prezzi e la sicurezza dei dati personali, finanziari e relativi alle collezioni.
Cresce inoltre l'attenzione all'utilizzo delle opere come garanzia finanziaria. Il 19% degli intervistati prevede di impiegare opere d'arte come collaterale per prestiti nei successivi dodici mesi, quota che raggiunge il 30% negli Stati Uniti. Circa un quinto del campione ha già ottenuto finanziamenti garantiti da opere, percentuale che sale al 45% tra i collezionisti statunitensi. Il collezionismo appare così sempre più intrecciato alla gestione patrimoniale, pur mantenendo una componente culturale e relazionale centrale. Il quadro che emerge dal rapporto Art Basel-UBS non è quello di una sostituzione del collezionismo tradizionale con un modello interamente digitale. Le gallerie restano determinanti, la pittura continua a essere il principale punto d'ingresso e la famiglia conserva un ruolo fondamentale nella formazione delle raccolte.
A cambiare sono soprattutto i processi di informazione, le modalità di acquisto e le forme della visibilità sociale. La Gen Z si distingue per la capacità di spesa, l'intensità della ricerca e la riservatezza, mentre l'intelligenza artificiale comincia a inserirsi nelle decisioni economiche e culturali dei collezionisti. Per gallerie, case d'asta, advisor e istituzioni museali, la questione non riguarda soltanto come raggiungere nuovi acquirenti. Riguarda la capacità di comprendere una generazione che sembra voler acquistare più autonomamente, utilizzare una pluralità di strumenti e controllare con maggiore attenzione l'accesso alle proprie collezioni.
Fonte: The Art Basel and UBS Survey of Global Collecting 2026, a cura di Clare McAndrew, Arts Economics. I dati riportati provengono dal documento fornito e si riferiscono al campione di 3.100 collezionisti HNW nei dieci mercati esaminati.
Sofia Piperno, 09 ottobre 2026 | © Riproduzione riservata
Sofia Piperno
Leggi i suoi articoliAltri articoli dell'autore
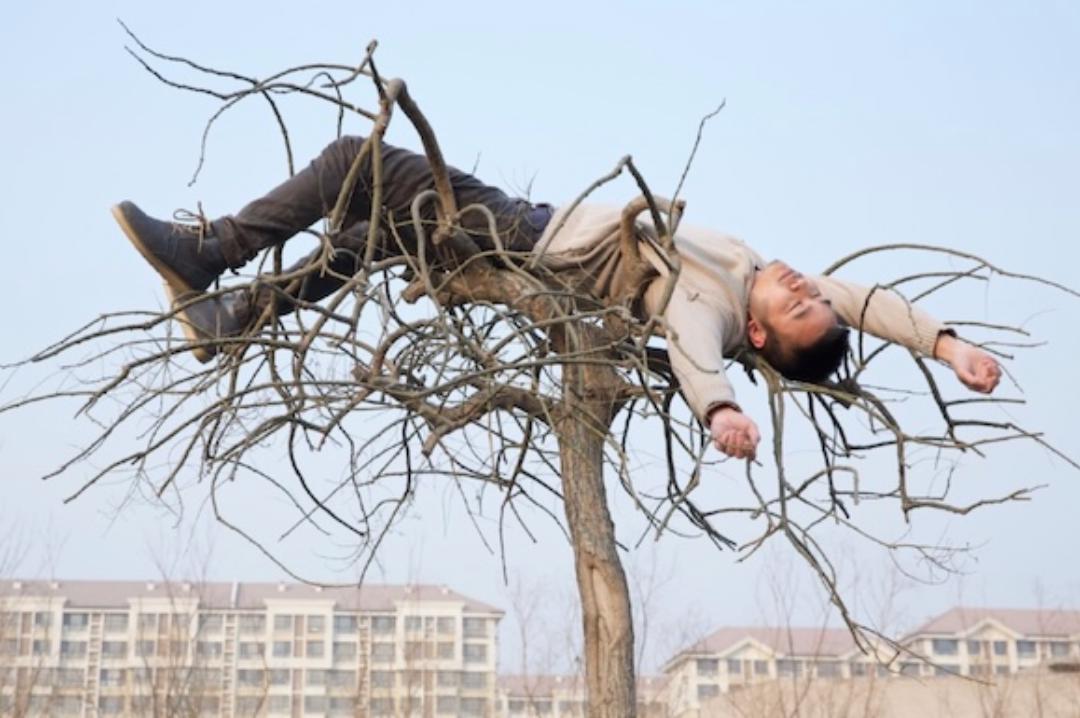
Il corpo incastrato nel paesaggio, sospeso, sbilanciato, sottoposto alla gravità: da quasi vent’anni Li Binyuan utilizza sé stesso come materiale scultoreo. Con «Weightlessness», prima personale dell’artista cinese alla Galerie Judin di Berlino, azioni, performance e video interrogano il rapporto tra corpo e ambiente. La «leggerezza» del titolo non è assenza di peso, ma perdita temporanea delle coordinate attraverso le quali siamo abituati a stare nel mondo.
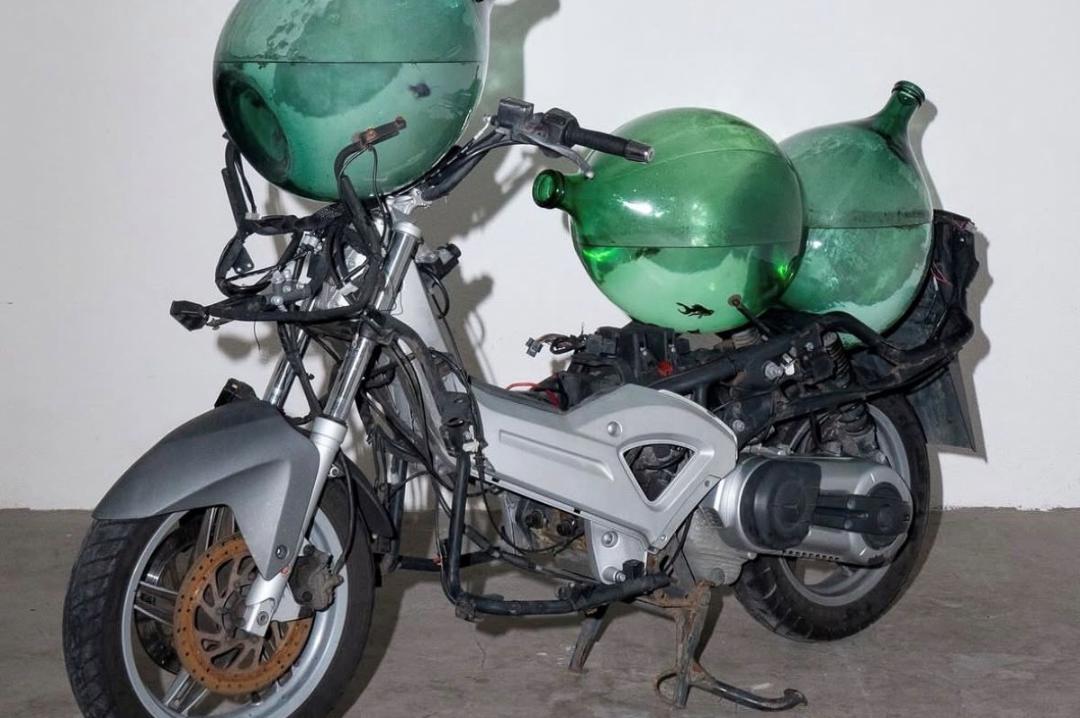
Dal 22 al 27 settembre lo spazio Atrium di Durazzi, in via Rosolino Pilo a Milano, riunisce quindici artisti e professionisti creativi attraverso opere, installazioni, oggetti, materiali d’archivio e performance. Immaginata da Marta Cereda, Ilenia Durazzi e Katia Miha, «The Atrium Show» comprende lavori e interventi di Iva Lulashi, Nona Inescu, Careof, Lucia Cristiani, Raphael Danke, Caterina Gobbi e altri protagonisti. Nella serata inaugurale le performance di Gaia Ginevra Giorgi e Cult of Magic e, su invito, la presentazione della collezione Primavera/Estate 2027 del marchio fondato nel 2022 da Ilenia Durazzi e Maurizio Cattelan.
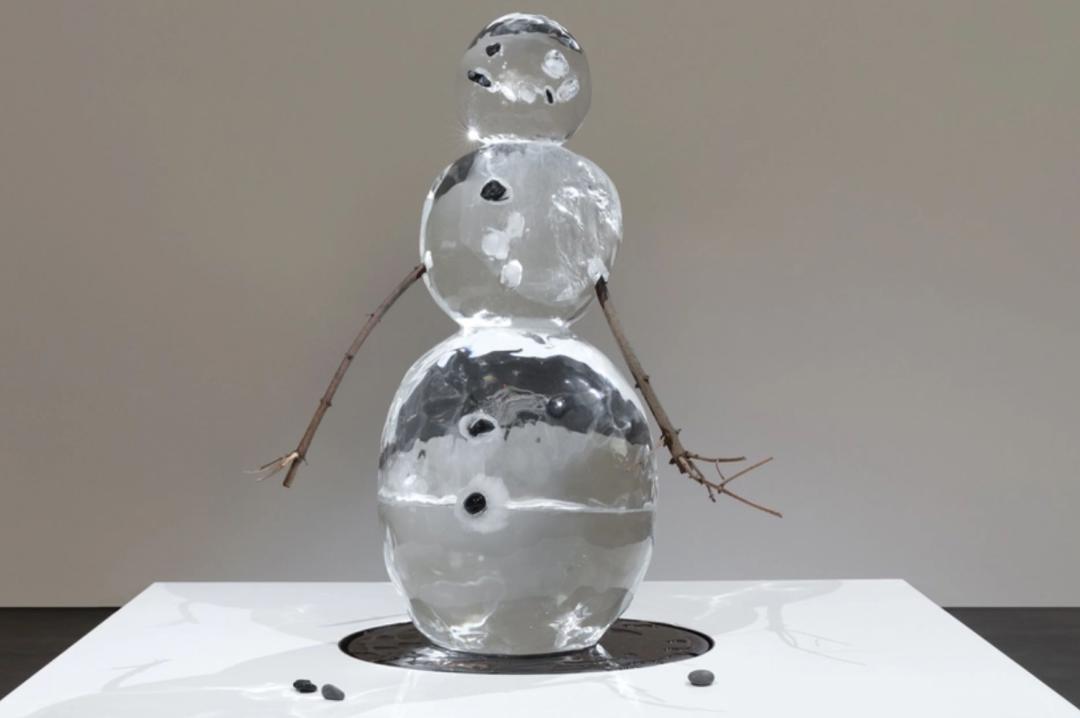
Philippe Parreno porta il tempo in fiera. E la sua scultura lentamente scompare. Ogni giorno verrà realizzato un nuovo uomo di ghiaccio e ogni giorno il pubblico potrà osservarlo deformarsi fino a scomparire. A Independent 20th Century, nell’edificio Breuer di New York, Esther Schipper presenta Iceman in Reality Park di Philippe Parreno, opera concepita nel 1995 e fondata sulla propria dissoluzione. Anche quando il ghiaccio sarà completamente sciolto, il piedistallo vuoto continuerà a essere una manifestazione dell’opera. A più di trent’anni dalla sua prima apparizione a Tokyo, Iceman porta nel cuore di una fiera una domanda ancora radicale: che cosa si acquista quando l’oggetto che costituisce un’opera è destinato a scomparire?
Dal 25 settembre al 15 novembre, «Capricci romani» porta a Palazzo Poli, sede dell’Istituto Centrale per la Grafica, le opere inedite che Adrian Ghenie ha dedicato a Roma. Rovine, acquedotti, iscrizioni antiche e paesaggi della via Appia diventano materia da osservare, deformare e ricomporre, trasformando la memoria della città in un paesaggio sospeso tra realtà e immaginazione