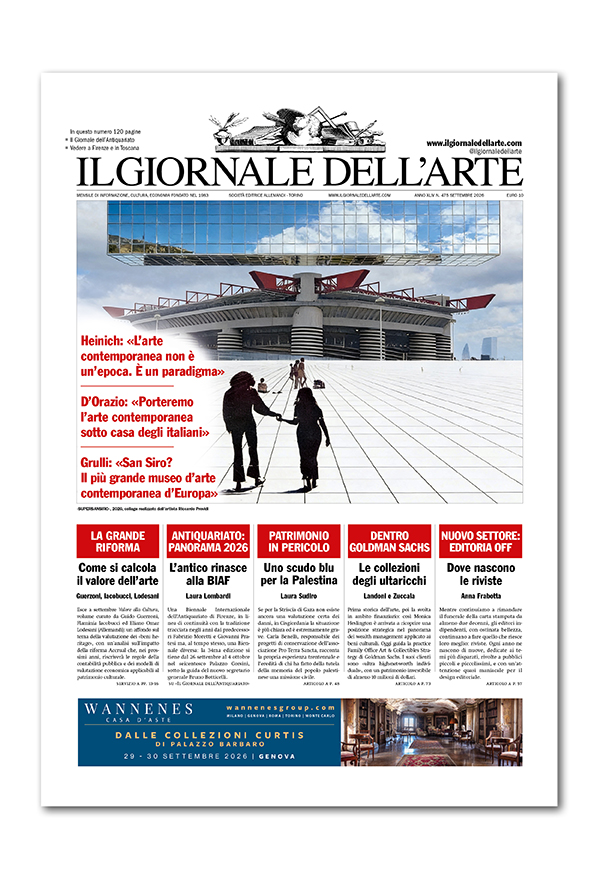
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola


Verifica le date inserite: la data di inizio deve precedere quella di fine


Le gallerie d'arte stanno davvero chiudendo? I numeri raccontano un’altra storia
Le chiusure fanno notizia, le aperture molto meno. Eppure un censimento internazionale aggiornato al 12 settembre restituisce un quadro sorprendentemente equilibrato: 38 gallerie hanno ampliato o migliorato la propria presenza fisica nel 2026, contro 33 che hanno ridimensionato gli spazi o cessato l’attività. Il saldo, però, è soltanto l’inizio della storia. Dietro quei numeri si sta ridisegnando la geografia del mercato: capitali, quartieri, dimensioni, costi e modelli di business stanno selezionando chi può ancora permettersi una galleria e, soprattutto, quale galleria.
Massimo Carofiglio
Leggi i suoi articoliOgni volta che chiude una galleria importante, il sistema dell’arte torna a interrogarsi sulla propria sopravvivenza. Una sede ridimensiona, un’altra abbandona una capitale, una terza cessa definitivamente l’attività. La sequenza delle notizie produce rapidamente una diagnosi. Le gallerie sono in crisi. È una conclusione comprensibile, ma potrebbe essere costruita su un errore di prospettiva.
Un censimento aggiornato al 12 settembre 2026 registra infatti 38 gallerie che hanno ampliato, trasferito o migliorato la propria presenza fisica e 33 che hanno ridimensionato gli spazi o chiuso. Cinque operazioni separano i due gruppi. Troppo poche per annunciare una nuova età dell’oro, abbastanza per rendere problematica l’immagine di un settore in disfacimento. Ottimisti e pessimisti possono trovare nello stesso mercato gli argomenti necessari a sostenere la propria tesi. Il dato più interessante, però, è proprio che entrambe rischiano di essere sbagliate.
Il problema è, in primis, informativo. Una chiusura è una notizia. La normalità economica molto meno. Se una galleria storica scompare, l’evento possiede immediatamente un valore simbolico che supera il suo peso statistico. Se una grande insegna riduce una sede, il ridimensionamento diventa una misura dello stato dell’intero mercato. L'apertura di uno spazio, un trasferimento in una sede migliore o l'espansione graduale di una galleria giovane producono invece una narrazione meno drammatica e quindi meno visibile. La percezione complessiva finisce così per essere determinata dagli eventi più traumatici.
Ma sarebbe altrettanto ingenuo rovesciare il ragionamento e leggere quel 38 contro 33 come un segnale di salute. Il saldo quantitativo nasconde probabilmente la parte più importante della trasformazione. Una galleria internazionale che apre una seconda sede non compensa economicamente, culturalmente o occupazionalmente la chiusura di una galleria indipendente con trent'anni di attività. Allo stesso modo, il trasferimento da cento a quattrocento metri quadrati non equivale alla nascita di un nuovo operatore. Per capire cosa sta realmente accadendo occorre passare dal numero alla struttura.
Quindi, la domande che ci sovviene, ora, è più che lecita. Chi sta crescendo? Mega gallerie? Operatori di fascia media o realtà emergenti?
Chi chiude? Qual è l'età media delle attività che scompaiono? Dove avvengono le espansioni? Londra, New York, Parigi, Milano, Los Angeles, Seoul, Dubai? Le gallerie stanno aumentando i metri quadrati oppure stanno semplicemente spostandosi verso quartieri con costi inferiori? E ancora: aprire una sede significa davvero crescere oppure può rappresentare una strategia difensiva per avvicinarsi ai collezionisti di una determinata area geografica?
Il movimento dei quartieri è già un indicatore. Quando giovani gallerie lasciano il Lower East Side per Tribeca, per esempio, non stiamo osservando soltanto una successione di indirizzi. Vediamo il capitale culturale spostarsi nello spazio urbano. Una galleria apre, arrivano altre gallerie, aumentano visitatori e collezionisti, il quartiere acquista riconoscibilità, crescono i costi immobiliari e una nuova generazione di operatori cerca altrove condizioni economiche sostenibili. La geografia delle gallerie è anche una geografia immobiliare. Altra trasformazione in atto. Per molti anni l'espansione fisica è stata uno dei simboli più evidenti del successo nel mercato dell'arte: più artisti, più città, più metri quadrati. La sede era una dichiarazione di potenza. Il rallentamento del mercato ha reso quel modello più costoso da sostenere. Affitti, personale, produzione delle mostre, trasporti, assicurazioni, partecipazione alle fiere e costi di rappresentanza incidono su strutture che devono contemporaneamente competere globalmente e mantenere una presenza locale. Ridimensionare, in questo contesto, non significa necessariamente fallire. Potrebbe significare correggere un'espansione costruita durante anni eccezionali.
Venendo al dunque, la parola che già Il Giornale dell'Arte aveva sistemato in primo piano per il mercato 2026 era e rimane questa: selezione. Il sistema non sembra trovarsi davanti a un collasso uniforme, ma a una redistribuzione delle possibilità di crescita. Alcuni operatori possiedono capitale, artisti, collezionisti e struttura sufficienti per approfittare della fase di assestamento. Altri scoprono che il modello economico sul quale avevano costruito l'attività funziona soltanto con volumi di vendita superiori. In mezzo si trova quella fascia di gallerie medio-piccole che potrebbe essere il vero punto da osservare: abbastanza strutturate da sostenere costi importanti, troppo piccole per assorbirli senza conseguenze. Il rapporto 38 a 33 è interessante soprattutto per ciò che non riesce a dirci. Non dimostra che il mercato stia bene e tanto meno non dimostra che la crisi sia finita. Mette invece in discussione una rappresentazione troppo semplice della situazione. La domanda da seguire nei prossimi mesi non sarà quindi quante gallerie aprono e quante chiudono. Sarà quale tipo di galleria il mercato del 2026 sta premiando e quale sta rendendo progressivamente insostenibile. Ed è una domanda decisamente più importante. Perché alla fine di questa fase intermedia potremmo ritrovarci con un numero di gallerie non molto diverso da quello di partenza, ma con un sistema profondamente diverso per dimensioni, geografie, concentrazione e capacità di decidere quali artisti raggiungeranno il mercato internazionale.
Massimo Carofiglio, 13 settembre 2026 | © Riproduzione riservata
Massimo Carofiglio
Leggi i suoi articoliAltri articoli dell'autore
Dopo la riflessione sulla proliferazione degli artisti e la risposta di Federico Ferrari sulla necessità di recuperare il coraggio del giudizio, resta una domanda: siamo davvero sicuri che il sistema dell’arte abbia smesso di selezionare? Musei, gallerie, fiere, biennali, curatori, collezionisti, residenze e piattaforme digitali continuano ogni giorno a produrre gerarchie. È cambiato il modo: il giudizio non viene più necessariamente dichiarato e argomentato, ma incorporato in una successione di scelte, inviti, acquisizioni e riconoscimenti. Il potere di decidere cosa conta non è scomparso. È diventato più diffuso, meno visibile e, proprio per questo, più difficile da interrogare.