IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola
IL NUMERO DI SETTEMBRE 2026 in edicola


Verifica le date inserite: la data di inizio deve precedere quella di fine


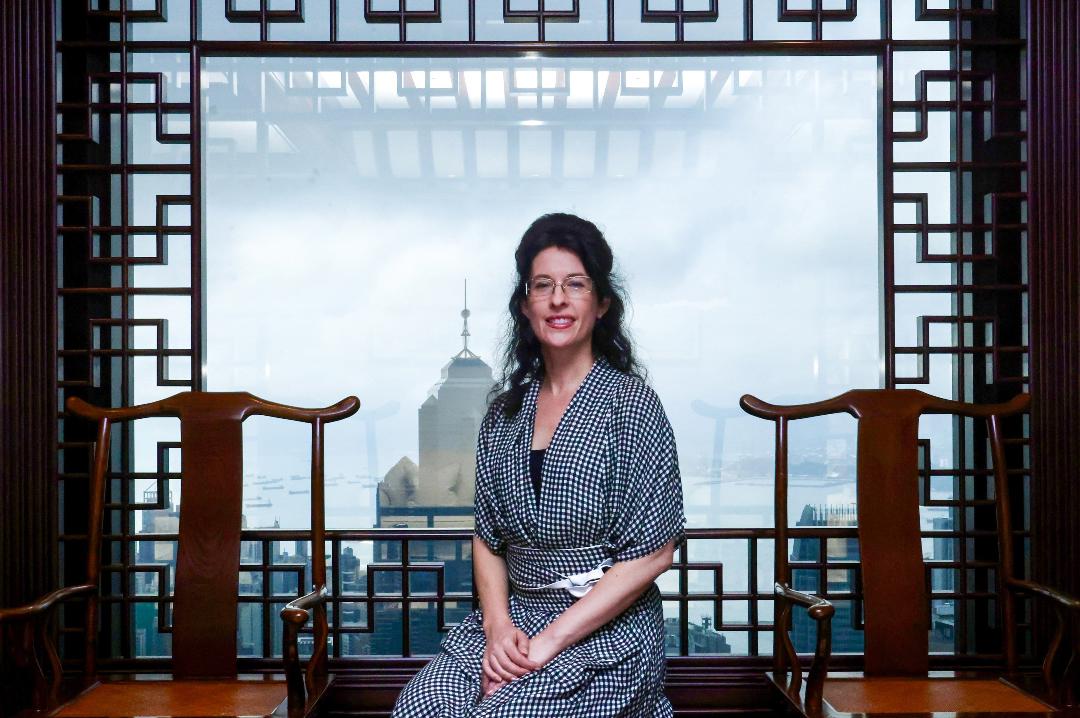
Il ritratto di Monica Heslington, 2025
Foto: Jonathan Wong
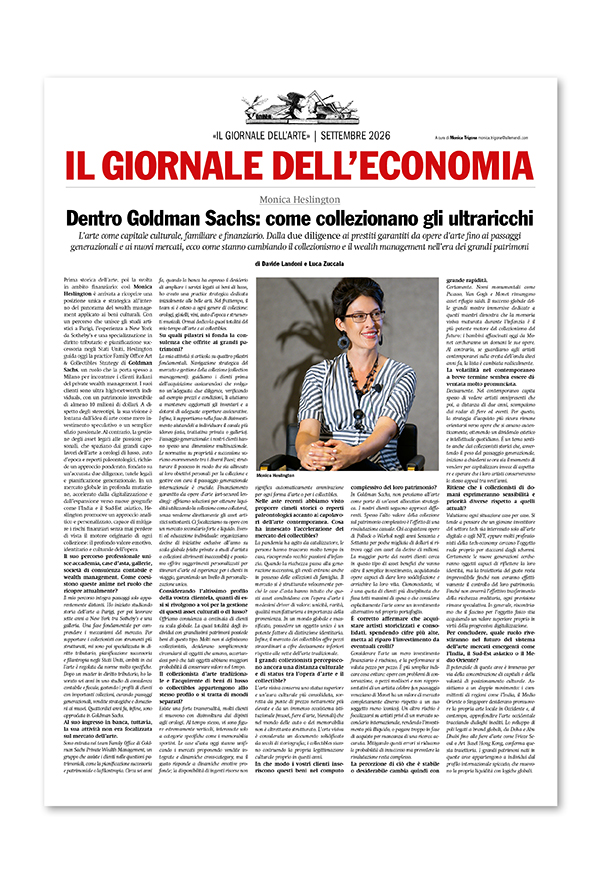
Dentro Goldman Sachs: ecco come collezionano l’arte gli ultraricchi
L’arte come capitale culturale, familiare e finanziario. Dalla due diligence ai prestiti garantiti da opere d’arte fino ai passaggi generazionali e ai nuovi mercati, Monica Heslington ci spiega come stanno cambiando il collezionismo e il wealth management nell’era dei grandi patrimoni
Davide Landoni e Luca Zuccala
Leggi i suoi articoliPrima storica dell’arte, poi la svolta in ambito finanziario: così Monica Heslington è arrivata a ricoprire una posizione unica e strategica all’interno del panorama del wealth management applicato ai beni culturali. Con un percorso che unisce gli studi artistici a Parigi, l’esperienza a New York da Sotheby’s e una specializzazione in diritto tributario e pianificazione successoria negli Stati Uniti, Heslington guida oggi la practice Family Office Art & Collectibles Strategy di Goldman Sachs, un ruolo che la porta spesso a Milano per incontrare i clienti italiani del private wealth management. I suoi clienti sono ultra high-net-worth individuals, con un patrimonio investibile di almeno 10 milioni di dollari. A dispetto degli stereotipi, la sua visione è lontana dall’idea di arte come mero investimento speculativo o un semplice sfizio passionale. Al contrario, la gestione degli asset legati alle passioni personali, che spaziano dai grandi capolavori dell’arte a orologi di lusso, auto d’epoca e reperti paleontologici, richiede un approccio ponderato, fondato su un’accurata due diligence, tutele legali e pianificazione generazionale. In un mercato globale in profonda mutazione, accelerato dalla digitalizzazione e dall’espansione verso nuove geografie come l’India e il Sud-Est asiatico, Heslington promuove un approccio analitico e personalizzato, capace di mitigare i rischi finanziari senza mai perdere di vista il motore originario di ogni collezione: il profondo valore emotivo, identitario e culturale dell’opera.
Il suo percorso professionale unisce accademia, case d’asta, gallerie, società di consulenza contabile e wealth management. Come coesistono queste anime nel ruolo che ricopre attualmente?
Il mio percorso integra passaggi solo apparentemente distanti. Ho iniziato studiando storia dell’arte a Parigi, per poi lavorare sette anni a New York tra Sotheby’s e una galleria. Una fase fondamentale per comprendere i meccanismi del mercato. Per supportare i collezionisti con strumenti più strutturati, mi sono poi specializzata in diritto tributario, pianificazione successoria e filantropia negli Stati Uniti, ambiti in cui l’arte è regolata da norme molto specifiche. Dopo un master in diritto tributario, ho lavorato sei anni in uno studio di consulenza contabile e fiscale, gestendo i profili di clienti con importanti collezioni, curando passaggi generazionali, vendite strategiche e donazioni ai musei. Quattordici anni fa, infine, sono approdata in Goldman Sachs.
Al suo ingresso in banca, tuttavia, la sua attività non era focalizzata sul mercato dell’arte.
Sono entrata nel team Family Office di Goldman Sachs Private Wealth Management, un gruppo che assiste i clienti nelle questioni patrimoniali, come la pianificazione successoria e patrimoniale o la filantropia. Circa sei anni fa, quando la banca ha espresso il desiderio di ampliare i servizi legati ai beni di lusso, ho creato una practice strategica dedicata inizialmente alle belle arti. Nel frattempo, il team si è esteso a ogni genere di collezione: orologi, gioielli, vini, auto d’epoca e strumenti musicali. Ormai dedico la quasi totalità del mio tempo all’arte e ai collectibles.
Su quali pilastri si fonda la consulenza che offrite ai grandi patrimoni?
La mia attività si articola su quattro pilastri fondamentali. Navigazione strategica del mercato e gestione della collezione (collection management): guidiamo i clienti prima dell’acquisizione assicurandoci che svolgano un’adeguata due diligence, verificando ad esempio prezzi e condizioni, li aiutiamo a mantenere aggiornati gli inventari e a dotarsi di adeguate coperture assicurative. Infine, li supportiamo nella fase di disinvestimento aiutandoli a individuare il canale più idoneo (asta, trattativa privata o galleria). Passaggio generazionale: i nostri clienti hanno spesso una dimensione multinazionale. Le normative su proprietà e successione variano enormemente tra i diversi Paesi; strutturare il possesso in modo che sia allineato ai loro obiettivi personali per la collezione e gestire con cura il passaggio generazionale internazionale è cruciale. Finanziamento garantito da opere d’arte (art-secured lending): offriamo soluzioni per ottenere liquidità utilizzando la collezione come collateral, senza venderne direttamente gli asset artistici sottostanti. Ci focalizziamo su opere con un mercato secondario forte e liquido. Eventi ed educazione individuale: organizziamo decine di iniziative esclusive all’anno su scala globale (visite private a studi d’artista o collezioni altrimenti inaccessibili) e possiamo offrire suggerimenti personalizzati per itinerari d’arte ed esperienze per i clienti in viaggio, garantendo un livello di personalizzazione unico.
Considerando l’altissimo profilo della vostra clientela, quanti di essi si rivolgono a voi per la gestione di questi asset culturali o di lusso?
Offriamo consulenza a centinaia di clienti su scala globale. La quasi totalità degli individui con grandissimi patrimoni possiede beni di questo tipo. Molti non si definiscono «collezionisti», desiderano semplicemente circondarsi di oggetti che amano, accertandosi però che tali oggetti abbiano maggiori probabilità di conservare valore nel tempo.
Il collezionista d’arte tradizionale e l’acquirente di beni di lusso o collectibles appartengono allo stesso profilo o si tratta di mondi separati?
Esiste una forte trasversalità, molti clienti si muovono con disinvoltura dai dipinti agli orologi. Al tempo stesso, vi sono figure estremamente verticali, interessate solo a categorie specifiche come i memorabilia sportivi. Le case d’asta oggi stanno unificando i mercati proponendo vendite integrate e dinamiche cross-category, ma il gusto risponde a dinamiche emotive profonde; la disponibilità di ingenti risorse non significa automaticamente ammirazione per ogni forma d’arte o per i collectibles.
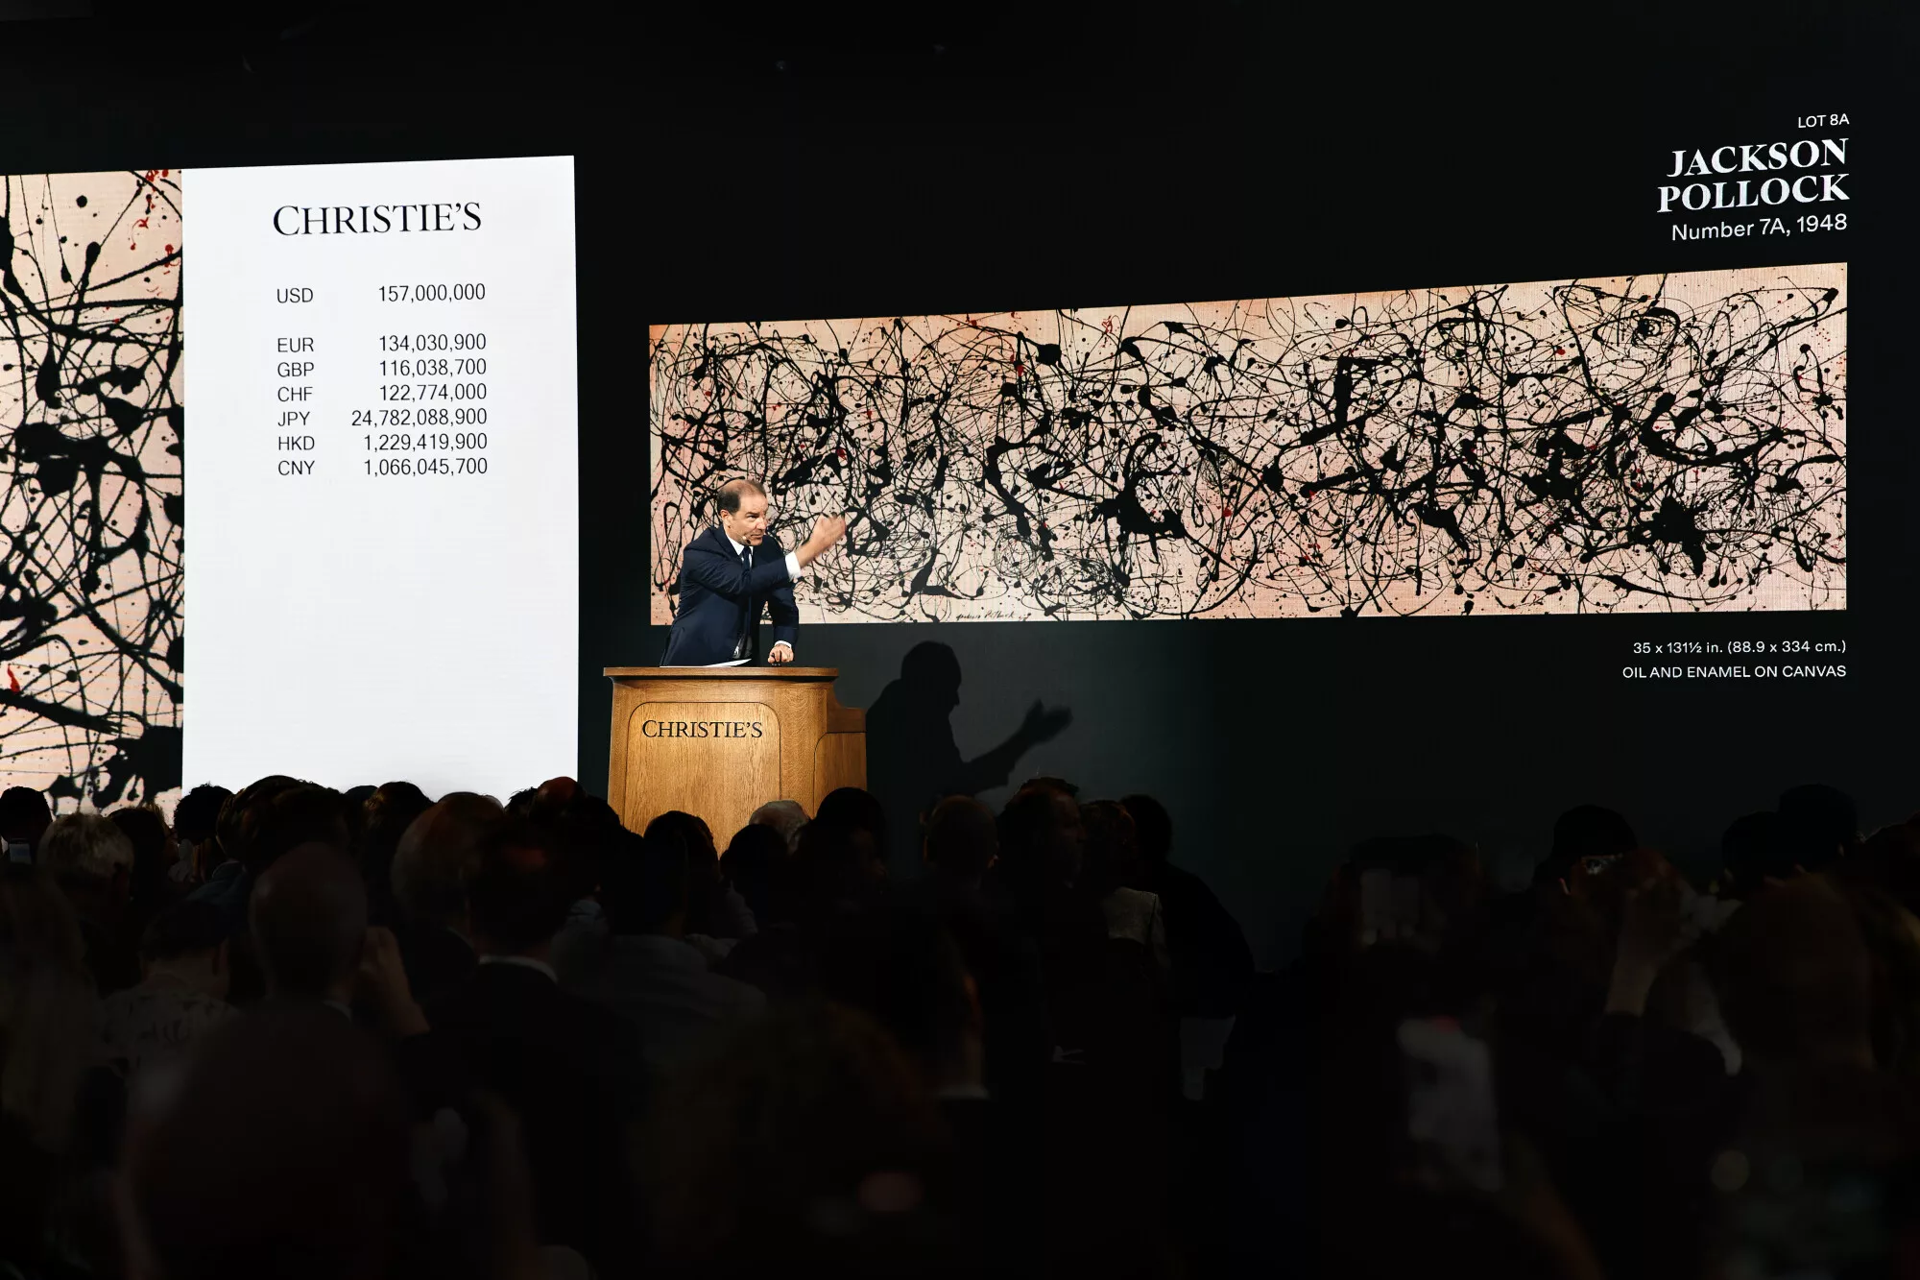
Mette all’asta Jackson Pollock, «Number 7A», 1984, per $181 milioni. Courtesy Christie’s
Nelle aste recenti abbiamo visto proporre cimeli storici o reperti paleontologici accanto ai capolavori dell’arte contemporanea. Cosa ha innescato l’accelerazione del mercato dei collectibles?
La pandemia ha agito da catalizzatore, le persone hanno trascorso molto tempo in casa, riscoprendo vecchie passioni d’infanzia. Quando la ricchezza passa alla generazione successiva, gli eredi entrano anche in possesso delle collezioni di famiglia. Il mercato si è strutturato velocemente perché le case d’asta hanno intuito che questi asset condividono con l’opera d’arte i medesimi driver di valore: unicità, rarità, qualità manifatturiera e importanza della provenienza. In un mondo globale e massificato, possedere un oggetto unico è un potente fattore di distinzione identitaria. Infine, il mercato dei collectibles offre pezzi straordinari a cifre decisamente inferiori rispetto alle vette dell’arte tradizionale.
I grandi collezionisti percepiscono ancora una distanza culturale e di status tra l’opera d’arte e il collectible?
L’arte visiva conserva uno status superiore e un’aura culturale più consolidata, sorretta da punte di prezzo nettamente più elevate e da un immenso ecosistema istituzionale (musei, fiere d’arte, biennali) che nel mondo delle auto o dei memorabilia non è altrettanto strutturato. L’arte visiva è considerata un documento solidificato da secoli di storiografia; i collectibles stanno costruendo la propria legittimazione culturale proprio in questi anni.
In che modo i vostri clienti inseriscono questi beni nel computo complessivo del loro patrimonio?
In Goldman Sachs, non pensiamo all’arte come parte di un’asset allocation strategica. I nostri clienti seguono approcci differenti. Spesso l’alto valore della collezione sul patrimonio complessivo è l’effetto di una rivalutazione casuale. Chi acquistava opere di Pollock o Warhol negli anni Sessanta e Settanta per poche migliaia di dollari si ritrova oggi con asset da decine di milioni. La maggior parte dei nostri clienti cerca in questo tipo di asset benefici che vanno oltre il semplice investimento, acquistando opere capaci di dare loro soddisfazione e arricchire la loro vita. Ciononostante, vi è una quota di clienti più disciplinata che fissa tetti massimi di spesa o che considera esplicitamente l’arte come un investimento alternativo nel proprio portafoglio.
È corretto affermare che acquistare artisti storicizzati e consolidati, spendendo cifre più alte, metta al riparo l’investimento da eventuali crolli?
Considerare l’arte un mero investimento finanziario è rischioso, e la performance si valuta pezzo per pezzo. È più semplice indicare cosa evitare: opere con problemi di conservazione, o pezzi mediocri e non rappresentativi di un artista celebre (un paesaggio veneziano di Monet ha un valore di mercato completamente diverso rispetto a un suo soggetto meno iconico). Un altro rischio è focalizzarsi su artisti privi di un mercato secondario internazionale, rendendo l’investimento più illiquido, o pagare troppo in fase di acquisto per mancanza di una ricerca accurata. Mitigando questi errori si riducono le probabilità di insuccesso ma prevedere la rivalutazione resta complesso.
La percezione di ciò che è stabile o desiderabile cambia quindi con grande rapidità.
Certamente. Nomi monumentali come Picasso, Van Gogh e Monet rimangono asset rifugio saldi. Il successo globale delle grandi mostre immersive dedicate a questi maestri dimostra che la memoria visiva maturata durante l’infanzia è il più potente motore del collezionismo del futuro: i bambini affascinati oggi da Monet cercheranno un domani le sue opere. Al contrario, se guardiamo agli artisti contemporanei sulla cresta dell’onda dieci anni fa, la lista è cambiata radicalmente.
La volatilità nel contemporaneo a breve termine sembra essere diventata molto pronunciata.
Decisamente. Nel contemporaneo capita spesso di vedere artisti onnipresenti che poi, a distanza di due anni, scompaiono dai radar di fiere ed eventi. Per questo, la strategia d’acquisto più sicura rimane orientarsi verso opere che si amano autenticamente, ottenendo un dividendo estetico e intellettuale quotidiano. È un tema sentito anche dai collezionisti storici che, avvertendo il peso del passaggio generazionale, iniziano a chiedersi se ora sia il momento di vendere per capitalizzare invece di aspettare e sperare che i loro artisti conserveranno lo stesso appeal tra vent’anni.
Ritiene che i collezionisti di domani esprimeranno sensibilità e priorità diverse rispetto a quelli attuali?
Valutiamo ogni situazione caso per caso. Si tende a pensare che un giovane investitore del settore tech sia interessato solo all’arte digitale o agli NFT, eppure molti professionisti della tech-economy cercano l’oggetto reale proprio per staccarsi dagli schermi. Certamente le nuove generazioni cercheranno oggetti capaci di riflettere la loro identità, ma la traiettoria del gusto resta imprevedibile finché non avranno effettivamente il controllo del loro patrimonio. Finché non avverrà l’effettivo trasferimento della ricchezza ereditaria, ogni previsione rimane speculativa. In generale, riscontriamo che il fascino per l’oggetto fisico stia acquisendo un valore superiore proprio in virtù della progressiva digitalizzazione.
Per concludere, quale ruolo rivestiranno nel futuro del sistema dell’arte mercati emergenti come l’India, il Sud-Est asiatico o il Medio Oriente?
Il potenziale di queste aree è immenso per via della concentrazione di capitali e della volontà di posizionamento culturale. Assistiamo a un doppio movimento: i committenti di regioni come l’India, il Medio Oriente o Singapore desiderano promuovere la propria arte locale in Occidente e, al contempo, approfondire l’arte occidentale tracciando dialoghi inediti. Lo sviluppo di poli legati a brand globali, da Doha e Abu Dhabi fino alle fiere d’arte come Frieze Seoul o Art Basel Hong Kong, conferma questa traiettoria. I grandi patrimoni nati in queste aree appartengono a individui dal profilo internazionale spiccato, che muovono la propria liquidità con logiche globali.
Davide Landoni e Luca Zuccala, 27 settembre 2026 | © Riproduzione riservata
Davide Landoni e Luca Zuccala
Leggi i suoi articoliAltri articoli dell'autore

In un sistema sempre più vicino alle logiche del lusso, il collezionismo oscilla tra accumulo e costruzione di un archivio culturale, mantenendo però la possibilità di diventare un gesto critico e responsabile
L’artista ghanese è stato inserito al primo posto nella celebre classifica di ArtReview (2025), che riunisce le figure più importanti del panorama globale