IL NUMERO DI OTTOBRE 2026 in edicola
IL NUMERO DI OTTOBRE 2026 in edicola
IL NUMERO DI OTTOBRE 2026 in edicola
IL NUMERO DI OTTOBRE 2026 in edicola
IL NUMERO DI OTTOBRE 2026 in edicola
IL NUMERO DI OTTOBRE 2026 in edicola


Verifica le date inserite: la data di inizio deve precedere quella di fine


Courtesy Hauser & Wirth
Perché è tempo di considerare le mega gallerie come marchi globali del lusso
Le recenti dichiarazioni di Marc Glimcher sulla crisi del modello delle mega gallerie hanno alimentato un dibattito che forse parte da un presupposto sbagliato. Gagosian, Hauser & Wirth, David Zwirner e Pace non sono più semplici intermediari del mercato dell'arte. Nel corso degli ultimi vent'anni hanno costruito marchi globali fondati su reputazione, fiducia, esperienza e capitale simbolico, secondo logiche sempre più vicine alle grandi maison del lusso. Cambiare questa prospettiva significa ripensare anche il modo in cui leggiamo il mercato dell'arte contemporanea.
Rebecca Donaldson
Leggi i suoi articoliQuando, all'inizio di giugno, Marc Glimcher ha definito «irrimediabilmente compromesso» l'attuale modello della galleria d'arte, accompagnando quelle parole con una profonda riorganizzazione di Pace Gallery, gran parte del dibattito si è concentrata sull'ennesimo segnale di rallentamento del mercato internazionale. L'annuncio, arrivato pochi giorni prima dell'apertura di Art Basel, è stato interpretato da molti come il sintomo di una crisi delle cosiddette mega gallerie e della loro sostenibilità economica. È una lettura comprensibile, ma probabilmente parziale. Forse la questione più interessante riguarda il modo in cui continuiamo a definirle. Siamo sicuri che categorie come "galleria", "mercante" o "dealer" siano ancora sufficienti per descrivere realtà come Gagosian, Hauser & Wirth, David Zwirner o Pace? Oppure, senza quasi rendercene conto, queste imprese hanno ormai cambiato natura?
La tesi può apparire provocatoria, ma merita di essere presa sul serio. Le mega gallerie non sono più soltanto gallerie. Sono diventate marchi globali del lusso culturale. La trasformazione è avvenuta lentamente, senza una vera cesura, ed è forse per questo che il sistema dell'arte continua a interpretarla con gli strumenti del passato. Ancora oggi si tende a valutare queste aziende attraverso indicatori tradizionali: fatturato, numero di artisti rappresentati, sedi aperte, vendite in fiera, risultati d'asta degli artisti in catalogo. Sono parametri importanti, ma non spiegano più dove risieda il loro vero valore.
Nell'economia contemporanea i marchi più forti non valgono per ciò che producono, ma per ciò che rappresentano. Hermès non è semplicemente un'azienda che realizza borse. Ferrari non vende soltanto automobili. Rolex non produce esclusivamente orologi. Il loro patrimonio principale è un capitale immateriale fatto di reputazione, desiderabilità, fiducia, riconoscibilità e capacità di costruire immaginari collettivi. Il valore economico deriva da questi elementi molto prima che dagli oggetti commercializzati. È difficile non riconoscere un'evoluzione analoga nelle grandi gallerie internazionali. Quando un collezionista acquista un'opera da Gagosian, non compra soltanto un dipinto di Cy Twombly o una scultura di Urs Fischer. Acquista un sistema di garanzie costruito nel tempo: la credibilità della selezione, il rapporto con le istituzioni, la qualità della ricerca curatoriale, la forza della rete internazionale, la solidità dell'archivio, la competenza degli specialisti, la reputazione del marchio. Il nome della galleria diventa parte integrante del valore dell'opera, esattamente come il marchio di una maison contribuisce al valore percepito di un oggetto di lusso.
Questo fenomeno è ancora più evidente osservando il modello sviluppato da Hauser & Wirth, che negli ultimi anni ha costruito un vero e proprio ecosistema. Somerset e Minorca sono destinazioni culturali dove convivono mostre, architettura, paesaggio, ospitalità, ristorazione, editoria, programmi educativi e residenze. Anche Gagosian ha progressivamente assunto una dimensione che supera quella del commercio d'arte. Le sue sedi distribuite tra New York, Londra, Parigi, Beverly Hills, Hong Kong e Atene costituiscono una rete globale che comunica stabilità, prestigio e continuità. Entrare in uno spazio Gagosian significa riconoscere immediatamente un linguaggio espositivo, uno standard qualitativo, un'identità precisa. E cosa offre ad un artista una galleria come Gagosian? Una piattaforma globale capace di offrire produzione, editoria, gestione degli archivi, consulenza legale, relazioni museali, comunicazione internazionale, accesso ai grandi collezionisti, supporto nella costruzione della carriera. In altre parole, sceglie un marchio.
Se le mega gallerie sono realmente diventate marchi globali, allora anche il modo di valutarle dovrebbe cambiare. Nel settore del lusso gli investitori attribuiscono enorme importanza agli asset immateriali: notorietà del marchio, fedeltà della clientela, capacità di generare desiderabilità, controllo della distribuzione, posizionamento internazionale. È per questo che i grandi gruppi del lusso vengono valutati con multipli che non trovano giustificazione nei soli risultati economici annuali. Perché non dovrebbe valere lo stesso principio per le grandi gallerie? Il dibattito sulla presunta crisi delle mega gallerie rischia di essere forse fuorviante. Non perché queste aziende siano immuni dalle oscillazioni del mercato, ma perché continuiamo a misurarle con strumenti pensati per un'altra epoca. Le mega gallerie hanno progressivamente costruito piattaforme culturali globali che producono reputazione, esperienza, conoscenza e desiderabilità. In altre parole, amministrano capitale simbolico. La stessa materia prima su cui, da sempre, si fonda il lusso.
Rebecca Donaldson , 17 luglio 2026 | © Riproduzione riservata
Rebecca Donaldson
Leggi i suoi articoliAltri articoli dell'autore
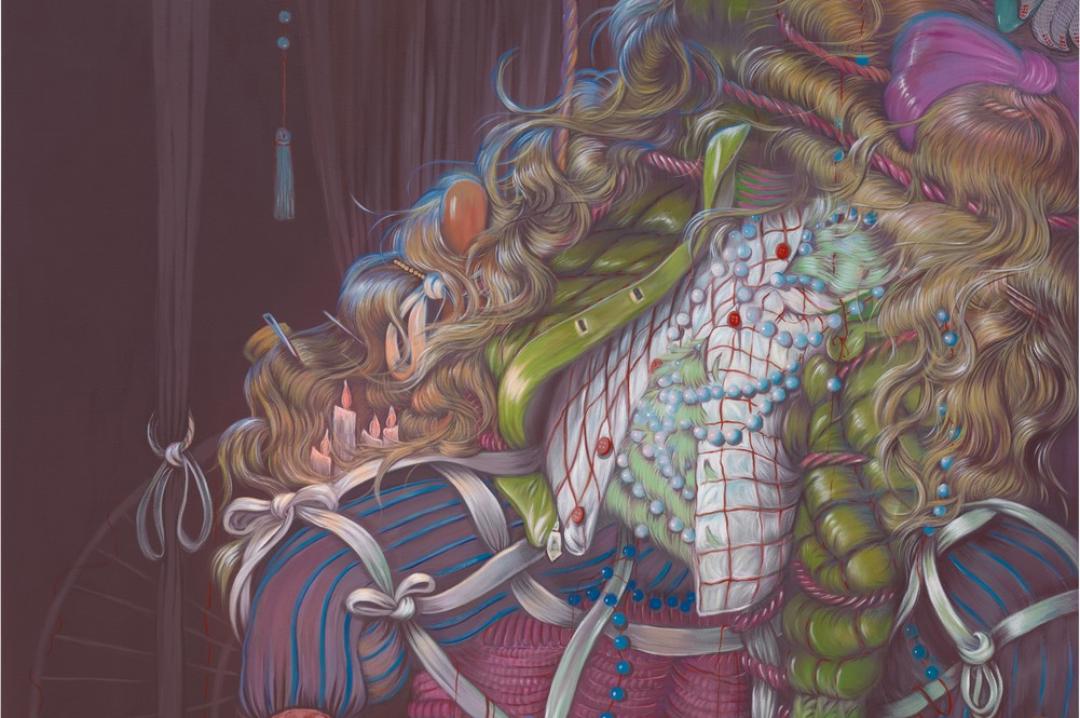
Alla sede di Gagosian tra Park Avenue e la 75ª Strada, a New York, l'artista italiana Bea Scaccia presenta fino al 23 dicembre Groomed, la sua prima mostra con la galleria, curata da Francesco Bonami. Sette nuovi dipinti costruiscono figure senza volto attraverso accumuli di parrucche, tacchi, tessuti, gioielli e accessori femminili. Tra riferimenti a Manet, Fragonard e Hans Bellmer, l'artista mette in discussione gli stereotipi della bellezza e della rappresentazione del corpo, trasformando la natura morta in un teatro dell'identità contemporanea.
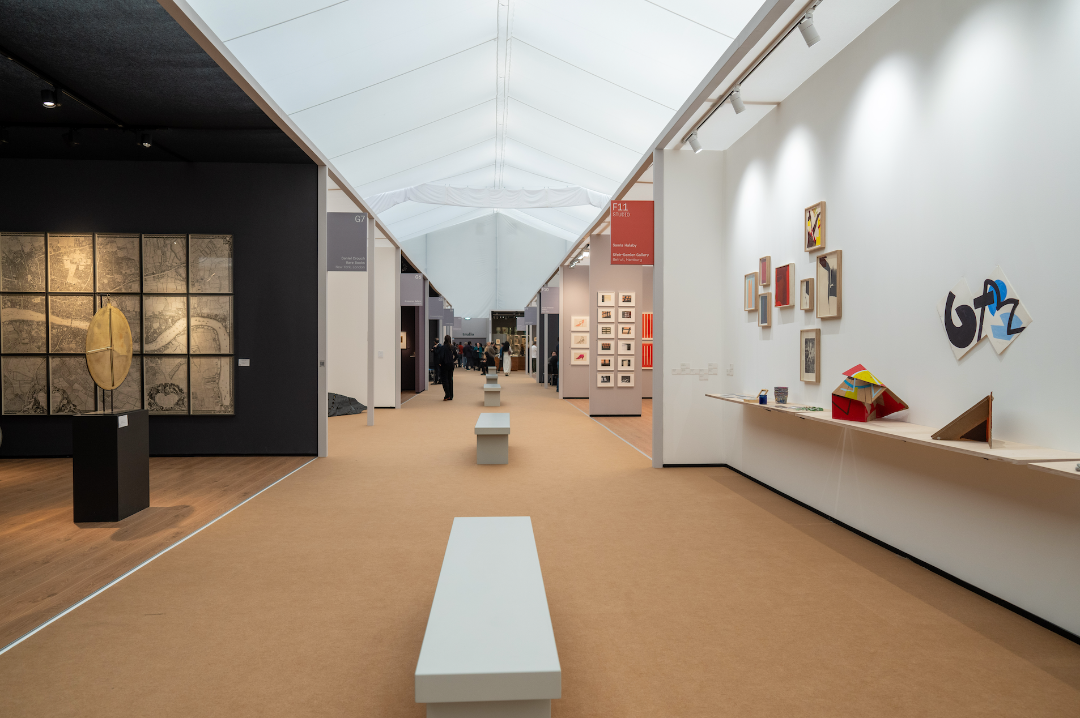
Tra grandi inaugurazioni, fiere internazionali, aste milionarie e una scena artistica diffusa, la Frieze Week restituisce l'immagine di una capitale tutt'altro che in declino. La Brexit ha complicato il lavoro di gallerie e professionisti, ma non ha cancellato le infrastrutture culturali e commerciali della città. E i dati dell'ultimo rapporto Art Basel & UBS raccontano una realtà diversa dalle previsioni più catastrofiche: il Regno Unito rimane il secondo mercato dell'arte al mondo, con 10,5 miliardi di dollari di vendite.
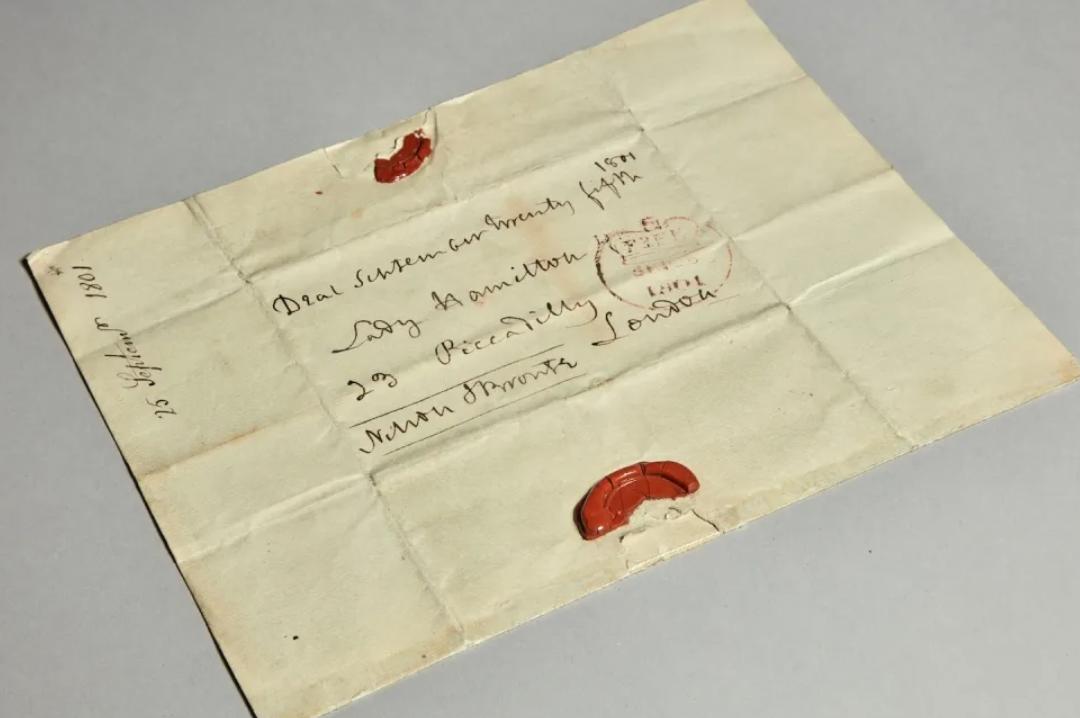
Sotheby’s offre in un unico lotto la più importante raccolta privata di lettere e manoscritti dell’ammiraglio britannico: 168 lettere autografe, documenti delle battaglie del Nilo, Copenaghen e Trafalgar, carte familiari e la corrispondenza con Emma Hamilton. Riunito in quarant’anni dal collezionista Clive Richards, l’archivio è stimato fino a 6 milioni di sterline. Dopo Napoleone, il mercato torna così sulla stessa epoca attraverso il suo più celebre avversario.
MCH Group chiude il primo semestre 2026 con ricavi operativi saliti da 222 a 249 milioni di franchi e un utile passato da 4,4 a 18,4 milioni. A trainare i conti è soprattutto la divisione Community Platforms, quella che comprende Art Basel, grazie anche al debutto della fiera in Qatar. Americhe e Asia crescono mentre arretra la Svizzera: dietro i numeri emerge la nuova geografia di un marchio fieristico sempre più globale.